swietokrzyskie.info
Katalog obiektów
- Rozrywka, Kultura i Sztuka
- Lokale, Gastronomia
- Noclegi i turystyka
- Dom i budownictwo
- Motoryzacja
- Produkcja, Handel
- Biznes, Prawo, Ekonomia
- Internet i komputery
- Reklama i media
- Sport i rekreacja
- Edukacja i szkolnictwo
- Zdrowie i medycyna
- Komunikacja i Transport
- Samorządy,urzędy,instytucje
- Usługi
- Ważne telefony
- Weselnik
- Sylwester, Andrzejki, Karnawał
- Moda i Uroda
Warto odwiedzić
Wiadomosci
Szkoda całkowita: dlaczego ubezpieczycielowi opłaca się spisać twoje auto
Dodane: Marta Data: 2026-09-24 08:54:00 (czytane: 1423) 
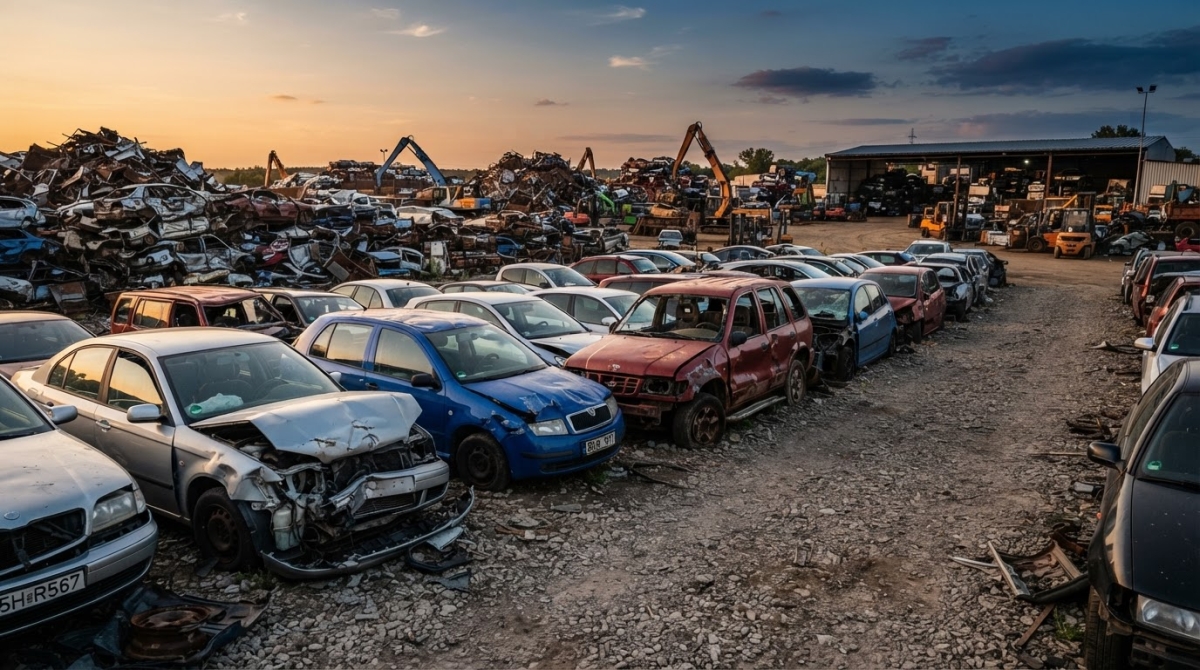
Szkoda całkowita ma miejsce, gdy koszty naprawy pojazdu przekraczają jego rynkową wartość, co czyni naprawę nieopłacalną. W takiej sytuacji ubezpieczyciel wypłaca odszkodowanie zamiast pokrywać wydatki związane z naprawą. Właściciel samochodu ma wtedy do wyboru kasację auta lub sprzedaż pozostałości. Cały proces jest regulowany przez przepisy prawa i zależy od typu posiadanej polisy ubezpieczeniowej.
Czym jest szkoda całkowita i kiedy jest orzekana
Szkoda całkowita ma miejsce, gdy koszty naprawy auta przekraczają jego poprzednią wartość rynkową. Oznacza to, że finansowo nie opłaca się go naprawiać. W takiej sytuacji towarzystwo ubezpieczeniowe decyduje, czy uznać szkodę za całkowitą. Opinia ta bazuje na ocenie kosztów naprawy oraz wartości pojazdu przed kolizją.
W przypadku ubezpieczenia OC szkoda całkowita jest uznawana, gdy naprawa przekracza 100% wartości samochodu sprzed wypadku. Natomiast przy polisach autocasco, ten próg wynosi zazwyczaj 70%, choć może się różnić w zależności od warunków umowy.
Gdy szkoda jest uznana za całkowitą, ubezpieczyciel nie pokrywa kosztów naprawy. Zamiast tego, wypłaca odszkodowanie równe wartości pojazdu sprzed wypadku.
Koszty naprawy a wartość pojazdu
Koszty związane z naprawą samochodu oraz jego wartość rynkowa odgrywają kluczową rolę przy ocenie szkody całkowitej. Taka sytuacja ma miejsce, gdy wydatki na naprawę przewyższają wartość pojazdu sprzed zdarzenia, co czyni naprawę nieopłacalną.
Ubezpieczyciele biorą pod uwagę relację między kosztami naprawy a wartością auta, aby ocenić, czy naprawa ma sens. Jeżeli koszty te przekraczają ustalony procent wartości samochodu, zazwyczaj wynoszący 70-80%, uznaje się szkodę za całkowitą.
Wówczas ubezpieczyciel może zdecydować się na wypłatę odszkodowania, zamiast finansować naprawę.
Proces likwidacji szkody całkowitej
Procedura związana z likwidacją szkody całkowitej rozpoczyna się od zgłoszenia incydentu do towarzystwa ubezpieczeniowego. Następnie firma ta przeprowadza ocenę uszkodzeń. Ekspert dokonuje wyceny kosztów naprawy oraz określa wartość rynkową pojazdu sprzed kolizji. Na podstawie tych ustaleń ubezpieczyciel podejmuje decyzję, czy szkoda jest całkowita. W przypadku potwierdzenia, wypłacane jest odszkodowanie. Jego wysokość to wartość samochodu z dnia zdarzenia pomniejszona o wartość pozostałości.
Wszystko odbywa się zgodnie z przepisami Kodeksu cywilnego, wytycznymi Komisji Nadzoru Finansowego oraz zawartą polisą. Właściciel pojazdu może także otrzymać pojazd zastępczy na czas trwania procesu likwidacji. Dodatkowo, rodzaj posiadanej polisy, takiej jak OC sprawcy lub ubezpieczenie AC, ma wpływ na sposób rozliczenia szkody.
Ocena szkody przez ubezpieczyciela
Ocena szkody przez firmę ubezpieczeniową jest istotnym elementem procesu likwidacji szkody całkowitej. Ubezpieczyciel analizuje zgłoszenie, biorąc pod uwagę koszty naprawy oraz wartość rynkową pojazdu sprzed zdarzenia. Ekspert, często w roli rzeczoznawcy, ocenia, czy naprawa jest ekonomicznie uzasadniona. W kontekście ubezpieczeń AC lub OC, decyzja o uznaniu szkody za całkowitą opiera się na porównaniu kosztów naprawy do wartości pojazdu - jeśli przekraczają one określony procent tej wartości, zazwyczaj w granicach 70-100%, ubezpieczyciel wypłaca odszkodowanie zamiast pokrywać koszty naprawy.
Odszkodowanie za szkodę całkowitą
Odszkodowanie za szkodę całkowitą oblicza się, uwzględniając wartość pojazdu sprzed zdarzenia oraz cenę pozostałości, czyli wraku. W przypadku uznania szkody za całkowitą, poszkodowany otrzymuje różnicę między tymi wartościami. Ubezpieczyciel dokonuje wyceny samochodu, biorąc pod uwagę jego model, rok produkcji i stan techniczny przed wypadkiem. Kwota odszkodowania zależy także od rodzaju polisy i warunków umowy. Wypłata odszkodowania jest regulowana przez przepisy Kodeksu cywilnego oraz wytyczne Komisji Nadzoru Finansowego, co gwarantuje przejrzystość i ochronę dla poszkodowanych.
Jak oblicza się wysokość odszkodowania
Metoda dyferencyjna stanowi sposób na wyliczenie odszkodowania za szkodę całkowitą. Opiera się na zestawieniu wartości pojazdu sprzed uszkodzenia z wartością wraku. Ta ostatnia jest ustalana na podstawie rynku, często poprzez aukcje. Przy wycenie bierze się pod uwagę model, rok produkcji oraz stan techniczny auta z okresu przed wypadkiem. Jeżeli właściciel nie zgadza się z decyzją ubezpieczyciela, ma możliwość odwołania się. Proces ten jest istotny, gdyż wpływa na dalsze kroki, takie jak sprzedaż wraku.
Możliwości po uznaniu szkody całkowitej
Po stwierdzeniu szkody całkowitej właściciel auta stoi przed kilkoma wyborami. Może zdecydować się na kasację pojazdu, co jest niezbędne, gdy wrak nie przedstawia żadnej wartości handlowej. Obejmuje to zezłomowanie i wyrejestrowanie auta. Jeśli jednak wrak posiada jakąś wartość rynkową, możliwa jest jego sprzedaż na aukcji, gdzie cena zależy od ofert zainteresowanych kupców. Środki uzyskane w ten sposób mogą pomóc zminimalizować straty finansowe właściciela.
Wybór między kasacją a sprzedażą zależy od stanu technicznego i wartości auta po wypadku. Dodatkowo, w przypadku leasingu, konieczne jest porozumienie z firmą leasingową w celu ustalenia dalszych działań.
Kasacja i sprzedaż wraku
Kasacja samochodu staje się konieczna, gdy po kolizji pojazd nie ma już wartości handlowej lub nie można go sprzedać. Proces ten obejmuje zarówno zezłomowanie, jak i wyrejestrowanie auta. Natomiast, jeśli wrak posiada jakąkolwiek wartość, istnieje możliwość jego sprzedaży na aukcji. W takiej sytuacji cena ustalana jest na podstawie ofert od zainteresowanych nabywców. Przy wycenie uwzględnia się stan techniczny pojazdu oraz potencjalne zainteresowanie na rynku. Środki uzyskane z takiej transakcji mogą częściowo zrekompensować straty finansowe poniesione przez właściciela. W przypadku leasingu konieczne jest skonsultowanie dalszych kroków z firmą leasingową.
/Artykuł sponsorowany/
  |
- Wiadomości z regionu
- Aktualności
- Sport
- Kultura, rozrywka
- Polityka
Rzeka Nida Cudem Polski 2026 w województwie świętokrzyskim!
Trzy medale karateków Buskiego Klubu Karate Dojo Hornik na ogólnopolskim turnieju w Sandomierzu
Ponidziański Młyn 2026. Zaginione kobiety, ranna osoba i trudny teren (foto)
Nastolatek z Pińczowa trafił do ośrodka wychowawczego. Jest decyzja sądu
Szukasz miejsca na biznes w centrum Buska-Zdroju? Atrakcyjny lokal na sprzedaż!
Ponidziański Młyn 2026. Ratownicy i strażacy będą ćwiczyć poszukiwania osób zaginionych
Światowy Dzień Zdrowia Psychicznego. Coraz więcej osób szuka specjalistycznej pomocy
Ponidziański Młyn 2026. Zaginione kobiety, ranna osoba i trudny teren (foto)
Nastolatek z Pińczowa trafił do ośrodka wychowawczego. Jest decyzja sądu
Ponidziański Młyn 2026. Ratownicy i strażacy będą ćwiczyć poszukiwania osób zaginionych
PSB Mrówka rusza z akcją 'Bezpieczny dom z Mrówką'. Czujnik czadu za 1 zł dla klientów
Pińczów na różowo. IX Marsz Różowej Wstążki i Różowy Rajd Rowerowy już 7 października
Wysyp grzybów już się zaczyna. Co z nich przygotować? Mamy propozycje od szefa kuchni
Partnerzy sieci PSB po raz kolejny angażują się w akcję 'Bezpieczna Droga do Szkoły'
Ponad 9 mln zł na Bulwary nad Nidą w Pińczowie. Powstanie plaża, przystań i miejsca dla kamperów
Kobieto! Badaj się! - październik miesiącem świadomości raka piersi
Trzy medale karateków Buskiego Klubu Karate Dojo Hornik na ogólnopolskim turnieju w Sandomierzu
Open Polish Dance Cup 2026 w Busku-Zdroju. Tancerze z całej Polski spotkają się na parkiecie
Święto Chleba w Tokarni. Pokazy, tradycyjny wypiek i występy zespołów
Kolumbia - Portugalia: zderzenie dwóch stylów gry i wielkich ambicji
II Buskie Ogólnopolskie Spotkania Taneczne już w czerwcu
Buscy karatecy z medalami Ogólnopolskiego Turnieju w Starachowicach
Trwają zapisy do Pucharu Tymbark. Dominika Grabowska zachęca do udziału
Nowe wzmocnienia AKS 1947 Busko-Zdrój przed sezonem 2025/26
80-lecie Pogoni Staszów: Mecz Przyjaźni z Ruchem Chorzów już w sobotę
Dziś weczorem Wiktor Skiba i Marian Ivanitskiy walczą w Polskiej Lidze Boksu!
I Wojewódzki Integracyjny Przegląd Duetów Pieśni Patriotycznych w Busku-Zdroju
Hubertus Świętokrzyski 2026 w Tokarni. Myśliwskie tradycje, pogoń za lisem i regionalne smaki
13. Świętokrzyski Konkurs Pieśni i Piosenki Patriotycznej i Żołnierskiej. Ruszyły zgłoszenia
Wyjątkowy koncert w Pińczowie. Na scenie Michał Jewiarz i Paweł Korepta
25 lat Teatru Ciut Frapującego. Wyjątkowy 'Wieczór z książką' w Pińczowie
Wojewódzkie Senioralia 2026 w Chęcinach. Tadeusz Drozda poprowadzi spotkanie dla seniorów
Balonove Świętokrzyskie 2026 w Pińczowie. Sprawdź program wydarzenia
XXIV Spotkania z Kulturą Żydowską. Trzy dni wydarzeń w Kazimierzy Wielkiej, Busku-Zdroju i Stopnicy
Marcin Wojniak oficjalnie burmistrzem Pińczowa (foto)
Poseł Michał Cieślak interweniuje ws. systemu SENT
Marcin Wojniak wygrał przedterminowe wybory na burmistrza Pińczowa
Obchody Święta Pracy w Kielcach. Zaplanowano przemarsz i wydarzenia towarzyszące
Grzegorz Braun w Pińczowie. Finał kampanii Konrada Liberka - zapis transmisji
Wybory burmistrza Pińczowa: ośmiu kandydatów spotka się na debacie
Świętokrzyskie struktury Koalicji Obywatelskiej z nowym Zarządem
Wizyta Prezydenta Karola Nawrockiego w naszym regionie
Pińczów wybierze nowego burmistrza. Głosowanie zaplanowano na 26 kwietnia
Nasz patronat
Futsal Team Busko-Zdrój zagra z Górnikiem Polkowice - Transmisja LIVE
Futsal Team Busko-Zdrój wciąż czeka na pierwsze punkty w rozgrywkach Polskiej 1. Ligi Futsalu. W sobotę, 17 października, buska drużyna zmierzy się na własnym parkiecie z Górnikiem Polkowice, który zajmuje trzecie miejsce w tabeli. Spotkanie będzie jednocześnie debiutem nowego szkoleniowca, Andrzeja Musiała.
Imprezy, wydarzenia
- 2026-02-27
Kruche piękno porcelany. Wystawa w Muzeum Regionalnym w Pińczowie - 2026-08-11
Wystawa: Darz Bór! Tradycje łowieckie na Ziemi Buskiej - 2026-10-04
Kobieta zapisana kolorem. Wystawa malarstwa Haliny Deląg w buskim Domu Zdro... - 2026-10-14
Wydarzenia w Kompleksie Tężnia Busko - 2026-10-16
Polska Liga Boksu w Busku-Zdroju - 2026-10-16
Kino Zdrój w Busku-Zdroju - 2026-10-16
Kino w Solcu-Zdroju zaprasza na seanse - 2026-10-16
Noc Bibliotek 2026 w Busku-Zdroju - 2026-10-17
Futsal Team Busko-Zdrój zagra z Górnikiem Polkowice - Transmisja LIVE - 2026-10-17
Artysta i dzieło w Busku-Zdroju. Marek Szymański pokaże portrety wybitnych ...
Ogłoszenia
Nowe Firmy w Katalogu
- Tężnia Busko-Zdrój
- GABINET LARYNGOLOGICZNY - dr n. med Joanna Kobiorska-Nowak
- Pecel - Części zamienne do maszyn budowlanych
- FENIX BHP i PPOŻ
- Biuro tłumaczeń online
- Ponidzie.TV - Lokalna Telewizja Internetowa
- Filharmonia Świętokrzyska im. Oskara Kolberga w Kielcach
- Kurier UPS Polska Sp. z.o.o.
- Kurier Siódemka S.A.
- Kurier Poczta Polska S.A.